Каким может быть P/E у акции
Зная будущую прибыль компании и ее дивидендную политику, инвесторы могли бы точно оценивать будущий денежный поток и с ювелирной точностью оценивать справедливый курс акции.
На практике дивидендные выплаты — штука нестабильная. В этом вся беда. Тем не менее прибыль компании — это базовая точка отсчета, от которой будет плясать курс акций.
Но вопрос какая именно прибыль: прошлая текущая или будущая?
Как ни странно прошлая прибыль тоже влияет на инвесторов. Ведь если прибыль растет стабильно на 40% на протяжении последних 5 лет, то рука сама захочет экстраполировать данные в будущее и начертить пункирную линию прибыли, ведущую в небеса.
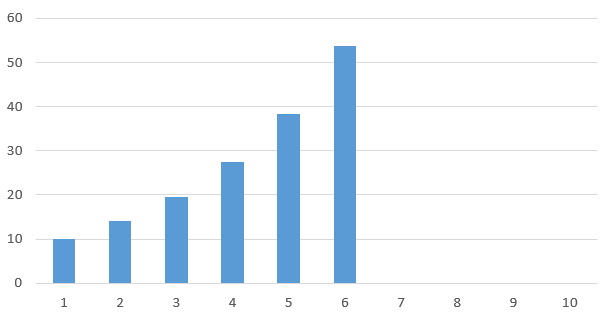
Увидев такую диаграмму роста прибыли по годам, вы волей-неволей подумаете, что она и дальше будет расти похожими темпами.
Коэффициент P/E в нормальной экономике может гулять от разумных 10-20 до 100 у отдельных бумаг (привет, Tesla в 2021м году). Равно он может быть и отрицательным длительное время (привет, OZON, Uber до 2022 года).
Высокие и даже отрицательные коэффициенты P/E означают высокую веру рынка в улучшение финансовых показателей компании в будущем. Они характерны для быстрорастущих эмитентов, которые рост выручки ставят впереди текущей прибыли. Торговать будущим — рискованная затея.
Поэтому покупатели на текущих уровнях предполагают, что бумаги с запредельно высоким P/E благодаря росту прибыли в будущем не просто перейдут на нормальные уровни P/E, а окажутся на низких уровнях (то есть у акций сохраняется высокий потенциал роста в будущем).
Например, годовая прибыль компании 1000 рублей, а ее капитализация 50000 рублей (то есть P/E равен 50). Текущий средний P/E в отрасли составляет 10. Значит рынок не просто ожидает будущего роста прибыли до 5000 рублей (зачем рисковать и ждать, если уже сегодня есть бумаги с P/E равным 10). Скорее рынок ждет роста прибыли до 10 или даже 15 тысяч рублей, чтобы оправдать сегодняшние риски.
Почему P/E должен быть от 10 до 20? Почему не 2? Почему не 100?
Сам по себе этот заголовок несколько провокационен. Ведь текущий P/E компаний в списке ММВБ около 4. А вот P/E компаний в списке S&P500 около 35. Между 4 и 35 огромная разница. Но пока не о ней. Все же ответим на вопрос, почему отношение прибыли и капитализации не может быть равно 2 или 100?
Представьте некоторую экономику, в которой инфляция строго равна 10% в год. Банковские вклады, равно как и облигации предлагают доходность в 10% годовых. Вложив деньги в денежные инструменты вы не обгоните инфляцию, но и не потеряете покупательную способность своих денег.
В этой экономике существует компания, чей выпуск продукции не меняется из года в год. И ежегодно компания выплачивает 100% своей прибыли в качестве дивидендов, успев при этом возместить износ всех своих производственных активов.
Во сколько вы оцените акцию компании, если вы можете получить через год дивиденды в 10 рублей?
Навскидку вы можете назвать оценку в 100 рублей. Вкладываешь 100 рублей, через год получаешь 10% дивиденд в размере 10 рублей. Доходность акций равна доходности банковского вклада.
Вроде бы все логично. Но нет. Дело в том, что через год компания поднимет цены на свои товары на 10%. Расходы ее тоже вырастут на 10%. А значит прибыль тоже вырастет на 10%. Значит на второй год вы будете рассчитывать уже на 11 рублей дивидендов. Если при таком допущении стоимость акции компании тоже будет расти на 10% в год, то каждый год вы сможете покупать на дивиденды одно и то же количество акций. То есть рано или поздно вы сможете купить всю компанию целиком (если ваша жизнь неограничена по времени), изначально купив лишь небольшое количество акций. Ждать, конечно, придется долго, но все же возможный прирост реального капитала инвестора (то есть превышающим инфляцию) будет бесконечным.
Если поразмыслить, то в нашем примере стоимость акций компании должна быть бесконечной.
P = D0 · (1 + g) / (r-g)
где:
— P — цена акции,
— D0 — дивиденд в текущем году (10 рублей),
— g — темп роста дивидендов (10% или 0,1),
— r — ставка дисконтирования (в нашем случае равна и инфляции и банковской ставке).
Итак если r-g стремится к 0 (то есть дивиденды прирастают с такой же скоростью как инфляция), то и оценка компании должна стремиться к бесконечности. Купив акцию, мы получаем вечный денежный поток, который всегда индексируется на уровень инфляции.
Когда-то это открытие привело Уоррена Баффета в небывалый восторг и определило чем он будет заниматься всю свою жизнь. Акция компании как бесконечный печатный станок денег.
Однако сам он замечает, что деревья не растут до небес. И компании не приносят прибыль своим владельцам бесконечное количество времени. Компании могут перестать получать прибыль на какое-то время, а могут и вовсе разоряться. Поэтому для инвесторов при покупке акций всегда требуется оценить, сколько еще времени компания будет успешной и приносить прибыль.
Отсюда возникаются практические значения коэффициента P/E. Если он равен 2, то при выплате даже 50% чистой прибыли в качестве дивидендовов, инвестор покроет свои начальные вложения уже через 4 года. Слишком шоколадно.
При P/E равной 100 ждать придется 200 лет. Это слишком большой горизонт даже для самых терпеливых инвесторов. Отсюда практический коридор P/E до 4 до 40 для разных стран и рынков.