Как взаимно влияют друг на друга уровень ВВП, прибыли и капитализации на фондовом рынке
Изменение прибыли компаний мгновенно сказывается на коэффициентах P/E и может влиять на капитализацию. Чрезмерно оптимистичные или пессимистичные прогнозы по прибыли не учитывают, что в долговременном аспекте прибыль компаний не может стать нулевой, равно как и не может превысить ВВП (или даже определенную его долю).
В рыночных экономиках доля прибыли компаний в ВВП зажата в определенном коридоре (с возможным коротким выходом за периоды этого коридора). Без значительного изменения самого ВВП не может существенно меняться и размер
прибыли компаний.
Оговорка
Конечно, ориентироваться следует не только на долю прибыли в ВВП, но и на сам размер ВВП. Величина ВВП намного менее изменчивая величина, чем колебания прибылей. Однако катастрофические падения ВВП возможны в периоды затяжных экономических кризисов или войн. В положительную сторону резкий взрыв ВВП могут спровоцировать технологические прорывы. Впрочем, такие прорывы не ведут к единовременному росту, а «размазываются» на несколько соседних лет.
Также следует помнить про возможные революции/национализации, которые безусловно могут изменить соотношение прибыли компаний к общему размеру экономики до нуля.
И, наконец, не следует забывать про банкротства компаний. Рано или поздно отношение прибылей компаний к ВВП может выйти на отличные показатели. Однако если ваша компания обанкротилась и сошла с дистанции, вам лично будет уже все равно.
Для выявления моментов чрезмерного оптимизма или пессимизма может пригодиться показатель — E/GDP. Или соотношение совокупной прибыли компаний к общему размеру экономики.
Одним из способов расчета ВВП является доходный метод.
ВВП = прибыль компаний + налог на прибыль и косвенные налоги + рента + проценты + заработная плата. Без преувеличения можно сказать, что прибыль компаний важна, именно в погоне за ней бизнесы создают основание для всех других видов доходов в экономике (ренты, налогов, зарплат и процентов). Можно сказать, что экономика без прибыли не будет рыночной и в ней не будет акционерного капитала.
Но какова может быть доля прибыли в экономике?
Например, 2023й ознаменовался нетто-прибылью российских компаний примерно 33,3 триллиона (38 трлн. прибыли — 5 трлн. убытков). При этом российский ВВП составил 171 трлн. рублей. То есть доля прибыли в ВВП составила 19,5%.
Построим таблицу по тем данным, которые можно найти в интернете (в таблице некоторые годы пропущены):
| год | нетто-прибыль трлн. руб. | ВВП, трлн.руб | Индекс ММВБ к концу года | доля прибыли к ВВП | Индекс ММВБ к ВВП |
| 2005 | 3,22 | 21,6 | 1009 | 14,9 | 46,7 |
| 2006 | 26,9 | 1677 | 62,3 | ||
| 2007 | 33,2 | 1883 | 56,7 | ||
| 2008 | 41,2 | 612 | 14,9 | ||
| 2009 | 5,13 | 38,8 | 1361 | 13,2 | 35,1 |
| 2010 | 6,33 | 46,3 | 1674 | 13,7 | 36,2 |
| 2011 | 7,14 | 60,1 | 1382 | 11,9 | 23 |
| 2012 | 7,82 | 68,1 | 1472 | 11,5 | 21,6 |
| 2013 | 6,85 | 72,1 | 1504 | 9,5 | 20,9 |
| 2014 | 5,9 | 79 | 1397 | 7,5 | 17,7 |
| 2015 | 8,4 | 83 | 1761 | 10,1 | 21,2 |
| 2016 | 11,3 | 85,6 | 2233 | 13,2 | 26,1 |
| 2017 | 10,3 | 91,8 | 2109 | 9,8 | 23 |
| 2018 | 12,4 | 103,9 | 2369 | 11,9 | 22,8 |
| 2019 | 16,6 | 109,2 | 3046 | 15,2 | 27,9 |
| 2020 | 12,4 | 107 | 3289 | 11,6 | 30,7 |
| 2021 | 29,6 | 109,6 | 3787 | 27 | 34,6 |
| 2022 | 25,9 | 155,4 | 2154 | 16,7 | 13,9 |
| 2023 | 33,3 | 171 | 3099 | 19,5 | 18,1 |
Оговорка. Корректнее было бы считать не общую прибыль по экономике, а только прибыль компаний, входящих в расчет индекса.
Также у меня есть сомнения, что общая прибыль компаний по экономике за разные годы рассчитывалась по одной и той же методике (Росстат вроде бы не включал в ранние годы результаты финансового сектора, равно не включаются в расчет прибыли малого бизнеса). Однако попытка составить 100% корректную таблицу могла бы увеличить трудоемкость написания этой статьи в несколько раз. Поэтому удовлетворяемся данными «в общем приближении».
Посмотрим на колонку данных «доля нетто-прибыли» с 2005 по 2023. Значения там расположились от 7,5 до 27. При этом средняя равна 13,58, а медиана 12,55. Они довольно близки друг к другу.
Построим гистограмму частот.
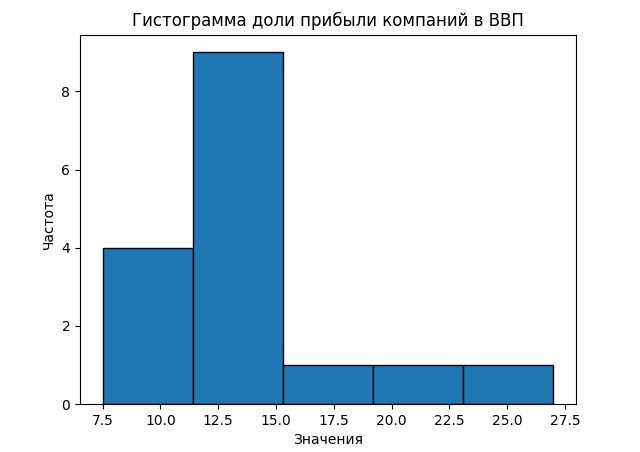
Мы видим, что наибольшее число значений (9 из 16) укладываются в диапазон от 11,5 до 15,2.
Также мы можем обратить, что с 2021 года доля прибыли компаний значительно превысила средние многолетние значения. 2021й год подлежит отдельному исследованию. А 2022й и 2023й годы — это следствие военного гос.заказа в связи с ведением войны.
А теперь самое интересное. Исследуем наличие корреляции между нашими данными по прибыли, ВВП и индексу ММВБ (период 2005 и 2009-2023 годов)
| нетто-прибыль и ВВП | нетто-прибыль и индекс ММВБ на конец года | ВВП и индекс ММВБ на конец года | |
| Коэфф-т корреляции | 0,88 | 0,79 | 0,72 |
| P value | 0,000006827 | 0,000284 | 0,001684 |
Вуаля! Во всех трех случаях прослеживается сильная положительная корреляция. Однако самая сильная между прибыль компаний и уровнем ВВП.
В свою очередь индекс ММВБ смотрит на прибыль (2я по силе корреляция).
И наиболее слабая корреляция между ВВП и индексом ММВБ.
Отсюда напрашивается именно такой вывод. Прибыль компаний смотрит в сторону ВВП.
А индекс ММВБ смотрит в сторону прибыли.
Индекс ММВБ напрямую не смотрит в сторону ВВП, но коррелирует с ним через посредника в виде прибыли. Это как раз отражает психологию участников фондового рынка (даже профессиональных), которые склонны изучать потенциал прибыли отдельных компаний, но меньше учитывают макроэкономические данные.
ВВП — наименее подверженная колебаниям величина. Прибыль компаний хоть и тесно связана с размером ВВП, но колеблется больше.
А индекс ММВБ подвержен наибольшим колебаниям. Что является наводкой для людей, инвестирующих в горизонте нескольких лет (среднесрочные инвесторы).
Осторожно сформулируем гипотезу, что больше шансов на удачные вложения денег при инвестировании в моменты, когда:
— меньше значение доли прибыли в ВВП (особенно когда выходит ниже стандартного коридора от 11 до 15%).
— меньше значение отношения индекса ММВБ к прибыли компаний).
По иронии в этом случае из уравнения вылетает прибыль (в одном случае она в знаменателе, в другом в числителе :)) Через «кручу-верчу, запутать хочу» мы пришли к простой формуле:
Индекс ММВБ/ВВП.
Чем меньше это значение, тем более привлекательными оказываются акции (в целом) для покупки.
И наиболее выгодными для инвестирования оказались… Та-дам. 2008 и 2022 годы. Все по Баффету. Будь жадным, когда другие боятся.
О чем нам говорит эта таблица? Вывод довольно простой. Чем ниже индекс ММВБ, тем больше шанс на его дальнейший рост. И наоборот.
В бурнорастущей экономике 2005-2007 годов доля капитализации компаний в размере ВВП была наибольшей (значения 45-60 в таблице). Новая нормальность после 2009 года приводит к среднему отношению в районе 25 с крайне равномерным распределением.
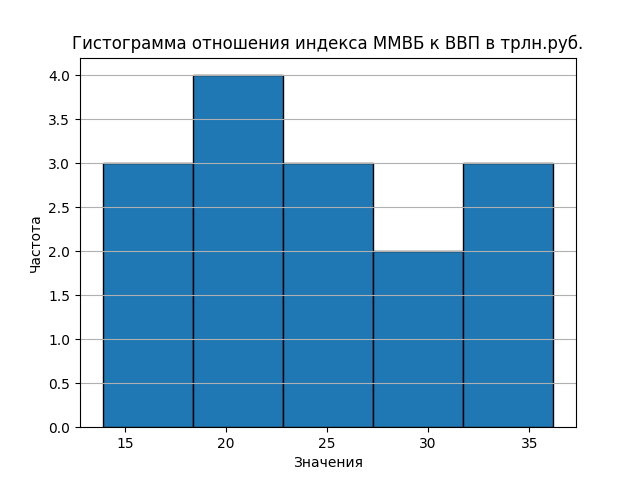
Этот индекс можно строить в режиме реального времени, чтобы оценивать отношение индекса Мосбиржи к ВВП.
Мне представляется, что это значение зависит не только от текущей ситуации в экономике, но и политических событий. Я более чем уверен, что в разных странах (в зависимости от уровня рисков) эти отношения будут меняться.
При текущей политической ситуации в России (и геополитической вообще) и текущем уровне защиты прав инвесторов можно рекомендовать инвесторов бить себя по рукам, если значение этого коэффициента превышает 30, какой бы оптимизм они не испытывали.
Напротив, если значение ниже 20, то следует крайне внимательно присматриваться к рынку, давая волю жадности.
Впрочем, выводы пока делать рано. Не исключено, что мы входим в эпоху «новой нормальности», где среднее значение указанного индекса может стабильно быть ниже 20.
Это не значит, что нельзя найти интересные акции в условиях общей «переоцененности рынка». Равно как не значит, что в условиях общей «недооцененности» любая акция будет хороша. Тем не менее общая оценка рынка будет влиять и на те акции, которые мы выберем для инвестирования.
В изменении котировок любой бумаги ее персональная траектория лишь отчасти определяется результатами самой компании. Отчасти траектория движения бумаги определяется индексом в целом. Поэтому мы наблюдаем, что в периоды общего спада или подъема на рынке большинство бумаг поддерживают этот «общий тренд».
P.S. В этой статье не учтен один существенный момент. Как влияется на коэффициент ММВБ/ВВП уровень процентных ставок. Но это тема для отдельной статьи.